Für Gut- und Spitzenverdiener ab 60.000 Euro Jahreseinkommen
Spare +20.000 Euro Steuern im Jahr durch strategische Investments in deutsche Immobilien, ohne viel Eigenkapital und ohne selbst zum Hausverwalter zu werden.
Kostenloses Erstgespräch anfragen
bekannt aus:


Du bist Spitzenverdiener. Und genau das ist dein Problem.
Du bist Spitzenverdiener und beziehst ein Jahreseinkommen von 60.000 Euro oder mehr.
Aber gerade weil du so gut verdienst, hast du das Gefühl, dass am Ende zu wenig hängen bleibt.
Und du bist damit nicht allein: Fast jeder Spitzenverdiener in deiner Situation kennt 2026 genau diese Probleme:
Das Finanzamt saugt dich aus.
Ab dem Spitzensteuersatz nimmt dir das Finanzamt von jedem zusätzlichen Euro, den du dazuverdienst, 42 Cent weg. Bei der nächsten Gehaltserhöhung um 10.000 Euro kommen bei dir also nur rund 5.800 Euro an. Egal ob du einen Bonus bekommst, eine Abfindung oder eine Sonderzahlung, das Spiel ist überall das Gleiche: Dein Arbeitgeber zweigt jeden Monat einen großen Batzen von deinem Einkommen direkt an das Finanzamt ab, den du in der Regel nicht wiedersiehst.

Die Rentenlücke wächst und wächst.
Die gesetzliche Rente ist nach oben gedeckelt. Egal wie weit dein Gehalt über der Beitragsbemessungsgrenze liegt, für dich wird es keine zusätzlichen Rentenpunkte geben. Je besser du verdienst, desto größer wird später die Lücke zwischen deinem letzten Netto und deiner Rente. Wer die schließt? Der Staat auf jeden Fall nicht.

Deine ETFs ändern daran nichts.
Du legst zwar bisher schon ein paar hundert Euro im Monat zur Seite in ETFs, aber die nimmst du aus deinem bereits versteuerten (!) Netto-Einkommen. Ein wirklicher Hebel für deine Abgaben ist das auch nicht: bei Gewinnen hält das Finanzamt wieder die Hand auf für die Kapitalertragsteuer. Deine Steuerlast verringert sich so folglich nicht.


Ja, du könntest in Immobilien investieren. Aber macht es für dich wirklich Sinn?

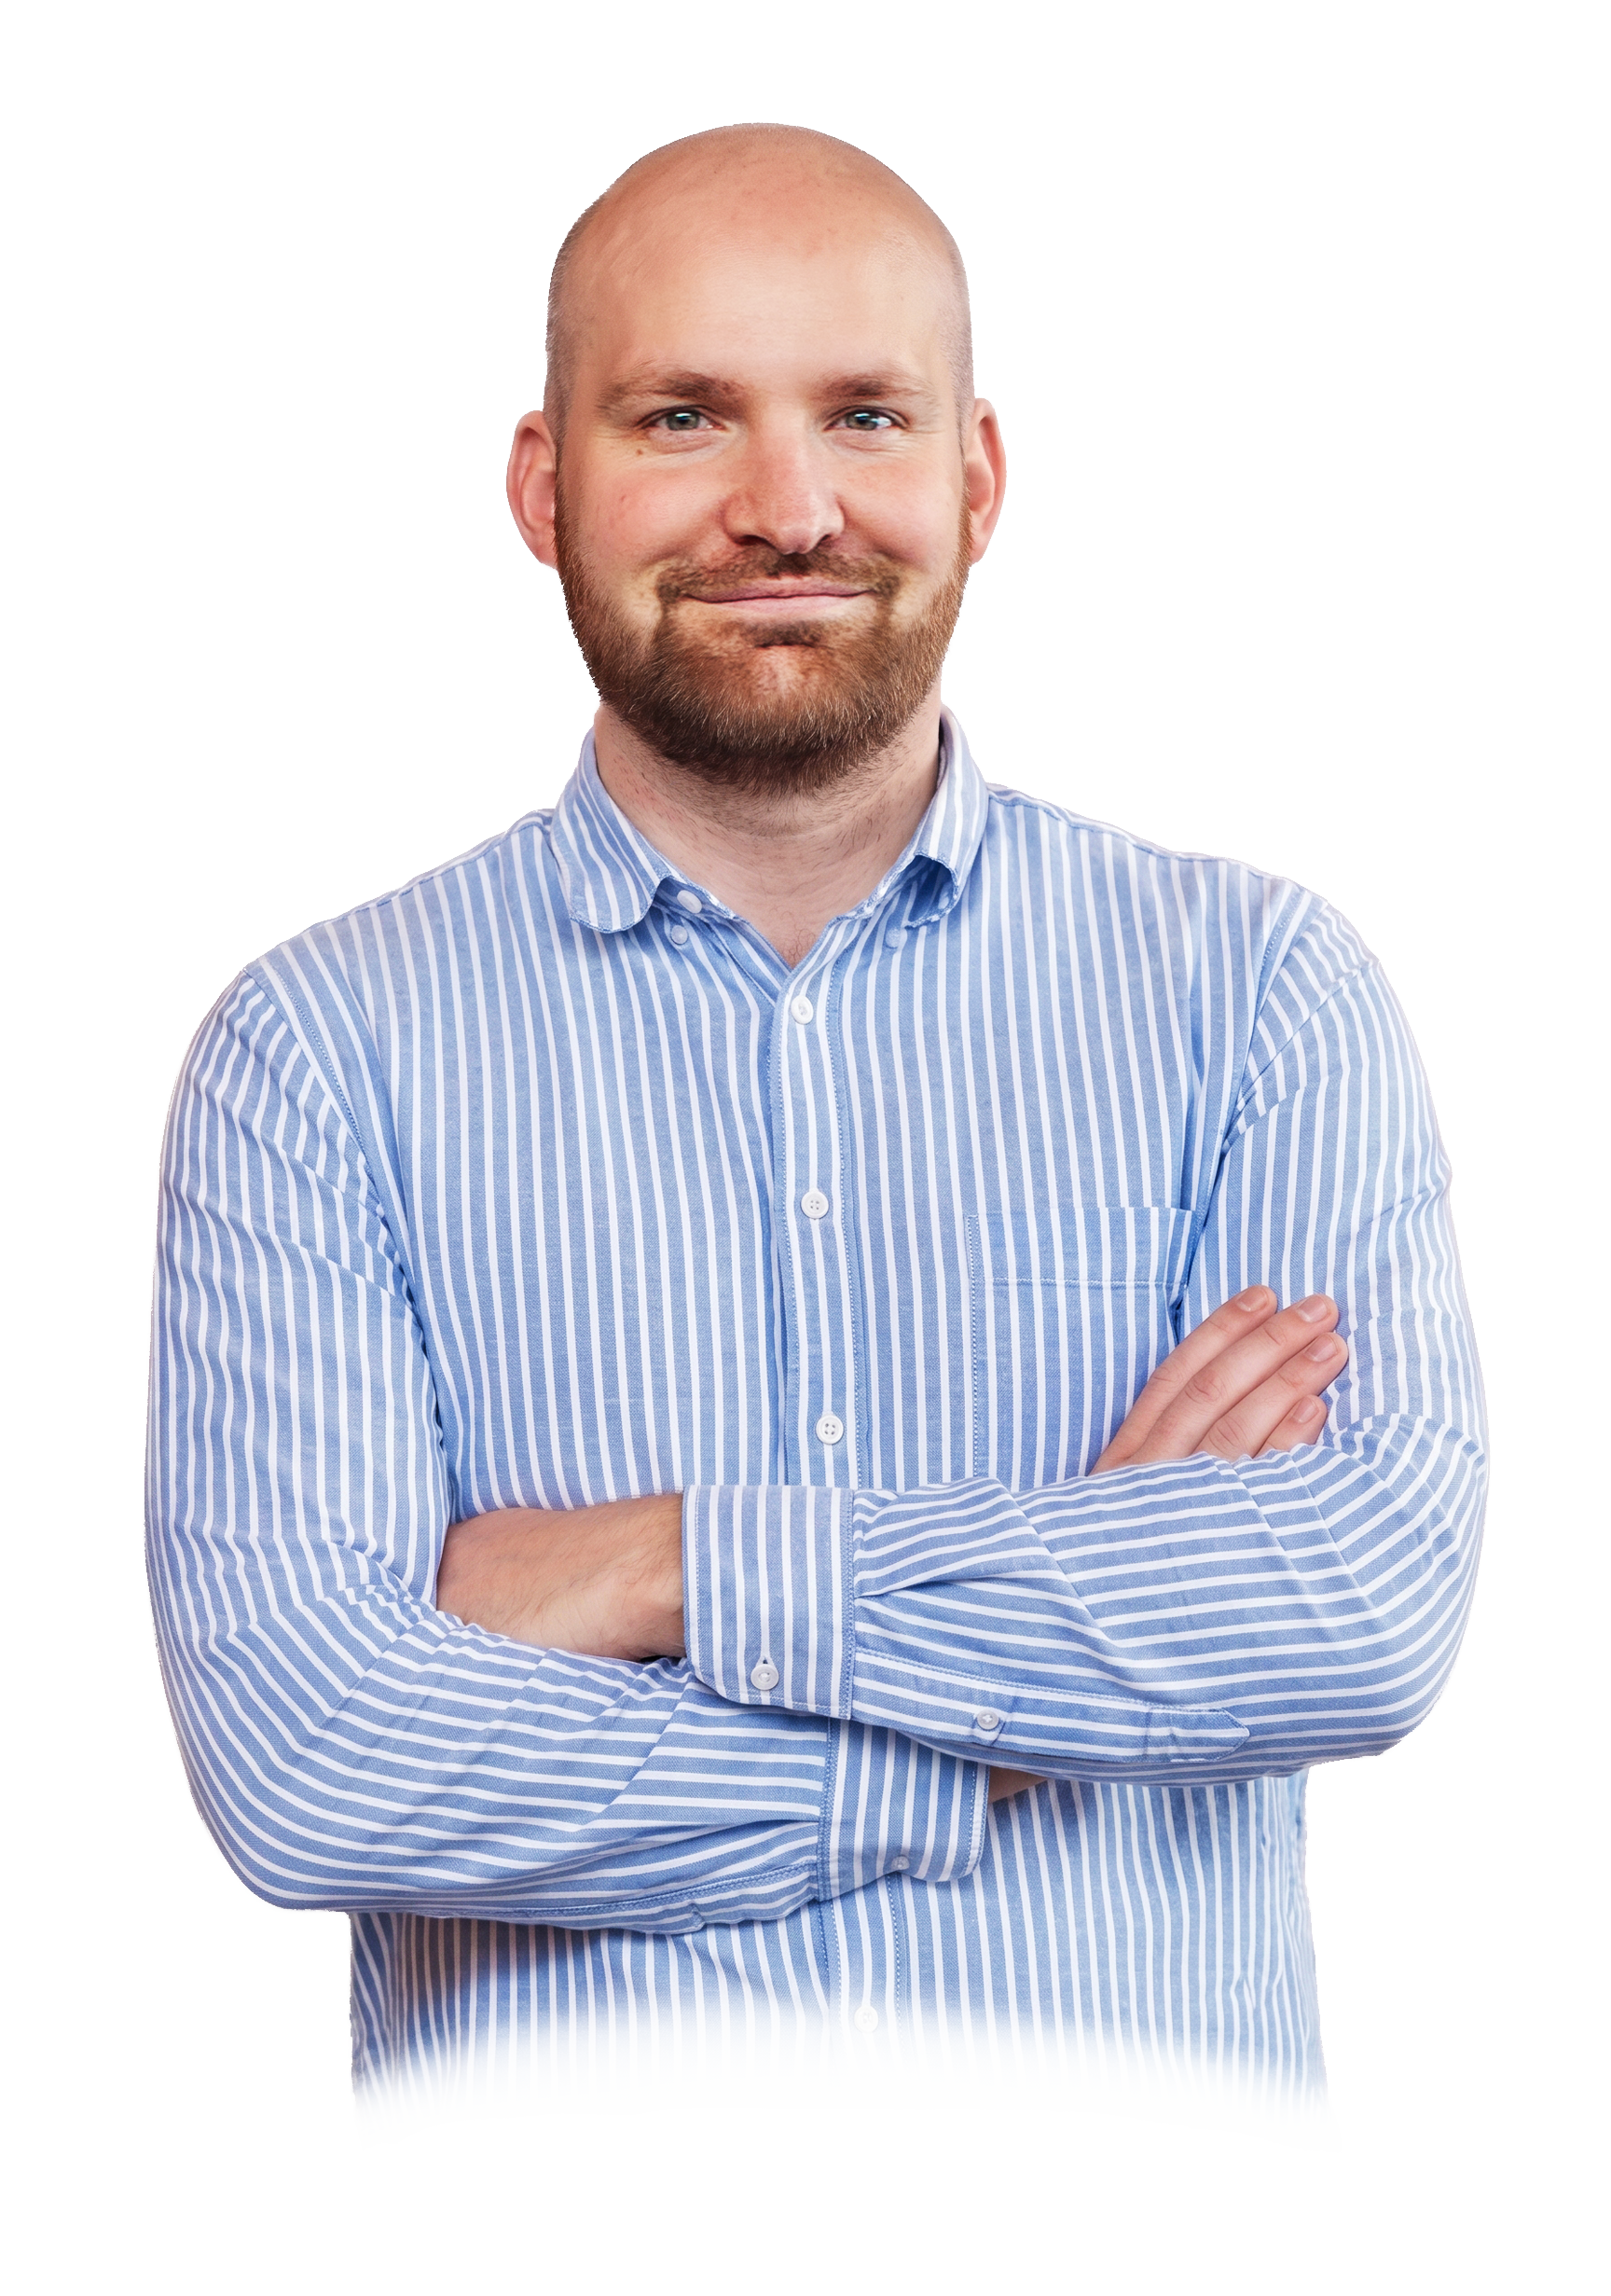
David Uhrhan, Gründer der DU-Unternehmensgruppe
Ja, du weißt: eigentlich sind Immobilien grundsätzlich gar keine schlechte Idee.
Aber wenn du wirklich konkret anfängst, darüber als Investition nachzudenken, kommen dir Bedenken.
Wenn du zum Beispiel in deinem Wohnort schaust, was wirklich an Objekten angeboten wird, sind die Optionen meist zu teuer und du denkst dir, dass sich das hinten und vorne nicht rechnen kann.
Aber selbst, wenn du das Objekt hättest, und auch wenn das Eigenkapital da wäre:
Du willst dein Geld eigentlich lieber woanders einsetzen, als es über eine unbestimmte Zeit in Wohnungen festzubinden, von denen du gar nicht weißt, ob sie am Ende tatsächlich auch vermietet werden.
Am Ende würdest du dir also, aus deiner Sicht, nicht nur unfassbar viel Stress aufbürden: Am Ende wäre es für dich gar nicht finanziell realistisch, in eine Immobilie zu investieren. Also bleibst du weiterhin bei deinen ETFs und lässt die Zeit verstreichen.
Die Wahrheit ist: Es liegt nicht am Standort und auch nicht am Geld.
Wenn wir ehrlich sind: Der Standort und die Finanzierung sind beides keine echten Gründe, es nicht mit Immobilien zu versuchen.
Denn im Grunde weißt du:
Du MUSST NICHT zwingend in deinem Wohnort eine Wohnung kaufen.
Du MUSST NICHT alles aus eigener Tasche zahlen, sondern kannst deine Position als Spitzenverdiener gezielt nutzen und dir deine Wohnung von einer Bank finanzieren lassen.
Die Wahrheit ist doch: Was dich wirklich abhält, sind nicht der Standort und nicht die Kosten, sondern der Zeitaufwand und der Stress, den Immobilien mit sich bringen!
Auf Immoscout hunderte Inserate durchsuchen, Preise mit Maklern verhandeln, Besichtigungstermine koordinieren und dich mit Behörden, Gewerken und Mietern herumschlagen: All diese Dinge müsstest du NEBEN (!) deinem Vollzeitjob regeln.
Und das ist einfach vollkommen unrealistisch.
David Uhrhan
Experte für Kapitalanlageimmobilien


Die Lösung: ein Partner, der dir all diese Dinge abnimmt
Eine zusätzliche Immobilie bedeutet bisher für dich, dass du selbst zum Vollzeit-Makler, -Hausmeister und -Hausverwalter werden musst.
Die gute Nachricht ist: das musst du NICHT.
Du musst weder tagelang auf Immoscout nach passenden Inseraten suchen, noch mit dutzenden Maklern Preise verhandeln, noch am Samstag mit 134 Bewerbern Besichtigung machen, noch dich am Sonntagabend um die kaputte Heizung deines Mieters kümmern.
Diese ganzen nervigen Sachen kannst du alle einfach abgeben.
Was du brauchst, sind nicht noch mehr Infos, sondern ein strategischer Partner, der dich durch den gesamten Prozess begleitet.
Jemanden, der den Immobilienmarkt in- und auswendig kennt und weiß, in welchen Regionen wirklich Nachfrage besteht.
Jemanden, der selbst seit Jahren in Wohnungen investiert und schon zahlreichen anderen Spitzenverdienern geholfen hat, damit ihre Steuerlast drastisch zu senken.
Und jemanden, der die Wohnung nicht nur für dich findet, sondern sie auch saniert, vermietet und verwaltet.
Herzlichen Glückwunsch: Genau diesen Partner hast du mit David Uhrhan gefunden.




Stimmen glücklicher Immobilienbesitzer
Das sagen unsere Kunden über die Zusammenarbeit
+4.700 € Vermögen pro Jahr mit einer kernsanierten 3-Zimmer-Wohnung in Frankfurt
AUSGANGSLAGE
Viktor ist 35, Manager bei einer Unternehmensberatung und lebt mit seiner Frau in Frankfurt – beide berufstätig, beide mit BWL-Hintergrund, überdurchschnittliches Haushaltseinkommen. Das Thema Immobilien hatte er „schon länger auf dem Schirm“ als Weg zu passivem Einkommen und Altersvorsorge. Was fehlte, war der Startpunkt.
ZIEL
Viktor suchte ein fertiges Produkt: saniert, vermietbar und durchkalkuliert im Raum Frankfurt. Die Wohnung in der Gerauer Straße wurde von uns 2024 angekauft und für rund 70.000 € kernsaniert: neue Bäder, Böden, Elektrik, Küche. Genau die Punkte, die ihn vorher abgeschreckt hatten – Objektsuche und Substanzanalyse –, waren damit abgedeckt.
ERGEBNIS
- Wohnung 2024 angekauft und für 70.000 € kernsaniert
- Komplett neue Ausstattung mit neuen Bädern, Böden, neuer Küche und Elektrik
- Vermietung zu 1.500 € Kaltmiete pro Monat


Viktor G.
Manager einer Unternehmensberatung


335.000 €
Kaufpreis
5,4%
Bruttomietrendite
1.824 €
Steuern im ersten Jahr gespart
+394 € / Monat
Vermögensaufbau
Erste eigene Immobilie, komplett ohne Eigenkapital
AUSGANGSLAGE
Martin trug bereits die Idee einer eigenen Immobilie rund zwei Jahre mit sich herum, ohne in die Umsetzung zu kommen. Er wusste nicht, wie er den Einstieg finden soll und dachte zuerst, man müsse für ein eigenes Objekt sehr viel Geld mitbringen.
ZIEL
Martin suchte seine erste Wohnung zum Vermieten, die er als Erstkäufer ohne großes Eigenkapital stemmen kann. Das Projekt sollte ab Tag eins funktionieren und direkt Rendite abwerfen.
ERGEBNIS
- Kernsanierte 3-Zimmer-Wohnung mit 0 Euro Eigenkapital (110-Prozent-Finanzierung)
- Vor Steuern rechnerisch 76 Euro Zuzahlung im Monat, nach Steuern 64 Euro plus
- Mieter tilgt rund 368 Euro monatlich, zusammen über 430 Euro Vermögensaufbau im Monat
- Gesamter Zeitaufwand für die erste Immobilie: rund zwei Stunden


Martin H.
Gruppenleiter eines Industrieunternehmens


270.000 €
Kaufpreis
5,6%
Bruttomietrendite
1.680 €
Steuern im ersten Jahr gespart
+430 € / Monat
Vermögensaufbau
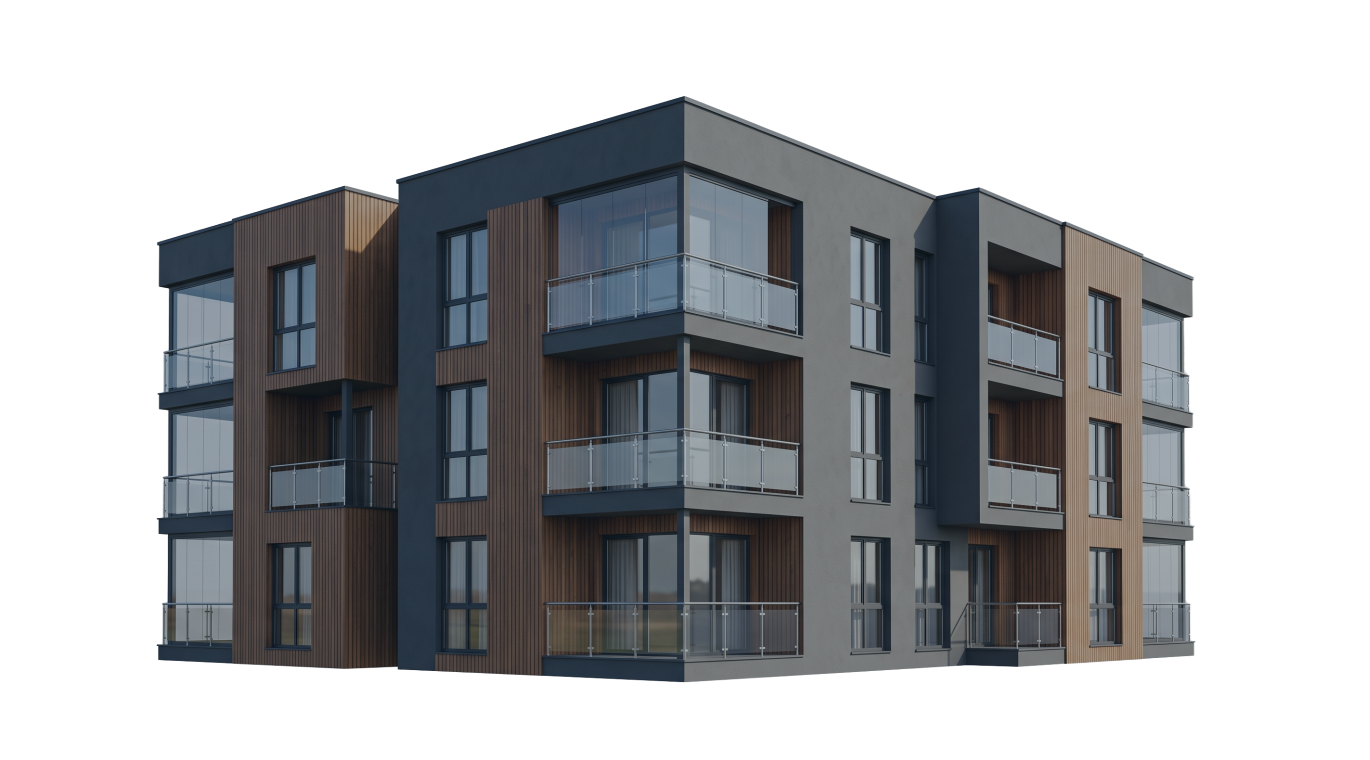
Sanierungsobjekt als Steuerhebel bei sechsstelligem Einkommen

Ole T.
Leiter Compliance bei einem Finanzdienstleister
AUSGANGSLAGE
Ole ist mehrfach in Immobilien investiert, teils in Kurzzeitvermietung, und zeitlich voll ausgelastet. Bei seinem hohen sechsstelligen Einkommen wollte er im Bestand nachlegen, mit Sanierungskonzept für einen hohen einmaligen Steuereffekt.
ZIEL
Ole suchte ein Objekt mit maximalem Steuerhebel, ohne selbst Zeit in Suche, Handwerker und Vermietung zu stecken.

ERGEBNIS
- 89-Quadratmeter-Wohnung in Heusenstamm mit 0 Euro Eigenkapital (Vollfinanzierung)
- Vor Steuern rechnerisch 154 Euro Zuzahlung im Monat, nach Steuern 110 Euro plus
- Mieter tilgt rund 226 Euro monatlich, zusammen rund 336 Euro Vermögensaufbau im Monat
190.000 €
Kaufpreis
7,9 %
Bruttomietrendite
28.368 €
Steuern im ersten Jahr gespart
+336 € / Monat
Vermögensaufbau
+205 € Vermögen pro Monat mit einem möblierten Mikro-apartment bei Frankfurt
AUSGANGSLAGE
Sergej ist 31, Standortleiter bei einer Personalberatung in Frankfurt. Er wollte in Immobilien einsteigen, ohne sich mit dem ersten Objekt zu übernehmen: ein sechsstelliger Kaufpreis mit überschaubarer Rate statt 300.000 Euro Risiko. Seine Zweifel: Reicht ein kleines Budget im Rhein-Main-Gebiet überhaupt? Und rechnet sich ein Mikroapartment wirklich?
ZIEL
Sergej wollte maximale Rendite bei kleinem Ticket, ohne Sanierungsrisiko. Das Apartment in Dietzenbach wurde von uns angekauft, für rund 20.000 Euro renoviert, vollständig möbliert und noch vor der Kaufpreiszahlung an einen geprüften Mieter übergeben. Sergej kaufte ein fertiges, laufendes Investment: Ab Tag eins kamen Mieteinnahmen.
ERGEBNIS
- Apartment 2024 renoviert, komplett möbliert, inkl. TG-Stellplatz
- Vermietet zu 550 € Kaltmiete
- Nach vier Monaten kaufte Sergej sein zweites Objekt bei uns


Sergej B.
Standortleiter einer Personalberatung


110.000 €
Kaufpreis
6,0%
Bruttomietrendite
19.500 €
Eigenkapital
+205 € / Monat
Vermögensaufbau
Wie du als Spitzenverdiener deine Immobilie finanzierst,
mit nur wenig oder sogar komplett ohne Eigenkapital
Nutze deine Bank als finanziellen Hebel!
Unser Ansatz ist kein Trick und kein Geheimwissen. Du nutzt deine gute finanzielle Position als Spitzenverdiener, um bei der Bank eine Immobilie zu hebeln, OHNE selbst Zeit und Nerven investieren zu müssen.
Dein Einkommen (und falls vorhanden dein Depot) öffnet dir die Tür zur Finanzierung, teilweise ganz ohne eigenes Kapital einzusetzen.
Und um alles, was an Immobilien normalerweise anstrengend ist, kümmert sich unser eingespieltes Team: das richtige Objekt in der richtigen Region finden, verhandeln, sanieren, vermieten, verwalten.
Du triffst am Ende nur noch die Entscheidung, unterschreibst beim Notar und holst dir Jahr für Jahr deine Steuervorteile. Die Arbeit machen wir.
Warum eine Immobilie deine Steuerlast senkt, dein ETF aber nicht
In deinen ETF zahlst nur du ein, aus deinem versteuerten Netto. Bei einer Immobilie zahlen noch zwei andere mit: dein Mieter und das Finanzamt. Dein Mieter trägt mit seiner Miete den Großteil der Kreditrate. Und das Finanzamt lässt dich Verluste auf dem Papier direkt von deinem Gehalt abziehen: Verdienst du 100.000 Euro und machst 10.000 Euro Papierverlust, versteuerst du nur noch 90.000 Euro. Dein ETF kann zwar wachsen, aber auf dieses Wachstum musst du am Ende auch wieder Kapitalertragsteuer zahlen. Mit unseren Immobilien hast du dieses Problem nicht!
+0
Wohnungen vermietet
+0€
Gesparte Steuern unserer Kunden
+0Mio. €
Eigenes Immobilienportfolio


Schritt 1:
Wir prüfen deine Ausgangssituation.
Im ersten Schritt prüfen wir deine Situation und ob Immobilien als Anlagemöglichkeit für dich überhaupt Sinn ergeben. Dabei schauen wir auf deine bestehenden Wertanlagen und sehen uns an, welche Anlagen für eine Bank als Sicherheit in Frage kommen. Dazu zählen nicht nur Aktiendepots oder bereits bestehende Immobilien, sondern bspw. als Spitzenverdiener auch dein Einkommen, denn auch das ist für deine Bank eine Sicherheit. Liquides Eigenkapital ist hier natürlich von Vorteil und verbessert auch tendenziell die Ergebnisse, ist aber nicht zwingend notwendig.

Schritt 2:
Wir finden die passende Immobilie für dich.
Je nachdem, wie deine Ausgangslage aussieht, suchen wir für dich das passende Finanzierungsmodell: Mietwohnung, Sanierungsobjekt, Neubau oder Mehrfamilienhaus. Wenn du dich für eine Option entschieden hast, übernimmt unser Team den kompletten Rest. Da wir selbst direkt in die Vermietung eingebunden sind, kennen wir den Markt von der Frontlinie und wissen genau, welches Objekt in welcher Region für dich gerade am besten passt.

Schritt 3:
Du unterschreibst beim Notar, wir machen den Rest.
Von der Objektsuche über die Verhandlung bis hin zur Verwaltung und Vermietung deiner Immobilie überlässt du alles einfach uns. Dabei verschwinden wir aber nicht einfach, sondern sind über den ganzen Prozess hinweg für dich erreichbar und stehen in Live-Calls stets für Fragen zur Verfügung. Am Ende lehnst du dich zurück, während dir deine Mieter Monat für Monat deine Steuerlast verringern und Vermögen aufbauen.
Was genau wir dir abnehmen
Oder, direkt gesagt, welchen nervigen Kram wir machen, damit du
dich als Immobilienbesitzer entspannt zurücklehnen und deine Rendite genießen kannst:


Finanzierung und Papierkram
Du überreichst uns alle nötigen Unterlagen für deine Kreditprüfung und wir kümmern uns um den Rest. Wir prüfen vorab, welche Finanzierung bei dir machbar ist, reichen alles bei der Bank ein und machen auch den Termin beim Notar für dich aus.

Objektsuche und Preisverhandlung
Wir durchforsten für unsere Kunden den Immobilienmarkt in ganz Deutschland nach passenden Wohnungen und Häusern, die sich als Kapitalanlage am Ende auch wirklich rechnen. Anschließend besichtigen wir die Objekte vor Ort und verhandeln mit den Verkäufern über den besten Preis.

Sanierungsarbeiten (bei Bedarf)
Falls es die Immobilie hergibt, übernehmen wir für Sanierungsobjekte auch die komplette Planung und Koordination von Gewerken für die Renovierung. Die Kalkulation steht für dich vorher als Fixpreis fest und wird nicht teurer, auch falls sich während der Bauarbeiten zusätzliche Probleme auftun.


Passende Mieter finden
Ist deine Immobilie bezugsfertig, sorgen wir dafür, dass dort auch die passenden Mieter für dich einziehen. Dafür schalten wir Anzeigen auf bekannten Immobilienportalen, organisieren Besichtigungstermine und suchen letztlich die passenden Bewerber für deine neuen Wohnungen aus.

Laufende Wohnungsverwaltung
Sind deine Wohnungen vermietet, übernehmen wir auch über die Anschaffung selbst hinaus alle bürokratischen Aufgaben. Egal ob Mieteranfragen, Nebenkosten-abrechnungen, Wohnungsübergaben: Unser Team regelt alles und du lehnst dich entspannt zurück und sammelst in Ruhe deine Rendite.
Welches Modell passt zu dir?

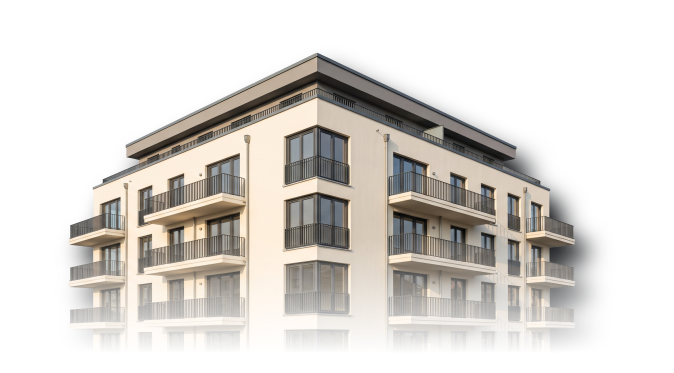
Mietwohnung
Empfohlen ab 60.000 Euro Jahreseinkommen
Ab 60.000 Euro Jahreseinkommen: der Einstieg. Du verdienst gut, zahlst jedes Jahr viel Steuern und willst endlich anfangen, ohne selbst zum Immobilienprofi werden zu müssen. Und beim ersten Objekt bitte keine Experimente: alles fertig durchgerechnet, alles geregelt, mit wenig bis 0 Euro Eigenkapital.

Sanierungsobjekt
Empfohlen ab 120.000-200.000 Euro Jahreseinkommen
*Vorwiegend in der Rhein-Main-Region
Rund 120.000 bis 200.000 Euro Jahreseinkommen: der maximale Steuerhebel. Du zahlst jedes Jahr fünfstellig Steuern und willst eine echte Gegenposition, die schon im ersten Jahr wirkt. Besonders stark auch, wenn gerade ein Bonus oder eine Abfindung ansteht.

Neubauprojekt
Empfohlen ab 80.000 Euro Jahreseinkommen
Ab 80.000 Euro Jahreseinkommen im Haushalt: keine Zeit, hohe Steuerlast. Du verdienst sehr gut, allein oder zu zweit, und dein Kalender gibt keine zweite Baustelle her. Trotzdem soll endlich etwas Handfestes entstehen: komplett finanziert, komplett betreut, ohne dass du dich in irgendwas einarbeiten musst.

Mehrfamilienhäuser
Empfohlen ab 200.000 Euro verfügbaren Wertanlagen
Du hast bereits Vermögen aufgebaut, verfügst über ein Depot und auch bereits über Immobilien und willst nun mehr daraus machen. Was dir fehlt, sind Marktzugang und Zeit für die Suche. Hier brauchst du Eigenkapital oder belastbare Sicherheiten, dafür ist der Hebel am größten.
David Uhrhan, Experte für Kapitalanlageimmobilien und Gründer der DU-Unternehmensgruppe
- Master in Finance (M. Sc.), CIIA & Diplom-Bankbetriebswirt
- über 100 eigene Immobilien-Transaktionen realisiert
- +10 Jahre Beratung von Bankvorständen und -bereichsleitern
Über David Uhrhan
David Uhrhan ist Berater für Kapitalanlageimmobilien aus Frankfurt am Main und hilft Spitzenverdienern, durch Immobilien mehrere hunderttausend Euro an Steuern zu sparen, mit wenig bis gar keinem Eigenkapital.
David kommt ursprünglich aus der Bankenbranche: Nach dem dualen Bank-Studium in Mannheim und dem Finance-Master in Frankfurt hat er jahrelang Vorstände von Volks- und Raiffeisenbanken bei ihrer eigenen Geldanlage beraten. Die Seite, die über Kredite entscheidet, kennt er also von innen, und genau dieses Wissen nutzt er heute für die Finanzierungen seiner Kunden.
Er weiß, wie es ist, bei null anzufangen: David kommt aus einem klassischen Sicherheitshaushalt. Sein Vater ist verbeamteter Lehrer, Geldanlage bedeutete zuhause Bausparvertrag und Lebensversicherung, keine einzige Aktie. Neben dem Bankjob baute er sein eigenes Immobilienportfolio auf, steckte fast jeden Urlaubstag in Seminare und Netzwerktreffen der Branche und war nach 7 Jahren mit Anfang 30 finanziell unabhängig, allein durch Investitionen mit Immobilien.
Heute macht David das in Vollzeit: Mit seinem Team kauft, saniert und vermietet er Wohnungen im gesamten Bundesgebiet, mit 2 bis 4 Neuvermietungen jeden Monat. Allein sein Sanierungsmodell haben in den letzten Monaten bereits über 15 Kunden umgesetzt, und inzwischen steht er selbst regelmäßig auf den Bühnen der Immobilienbranche. Jedes Investitionsmodell, zu dem er berät, hat er vorher mit eigenem Geld selbst umgesetzt und getestet.
Renommierte Zeitungen und Fachmagazine berichten über David Uhrhan
David Uhrhan im Interview: So investieren Sie profitabel in Immobilien
David Uhrhan zu Gast bei Sonja Ziellenbach von UnternehmerJournalTV. In diesem Video erfahren Sie unter anderem, worauf Sie für Profitabilität beim Immobiliengeschäft achten müssen.

Effizient investieren trotz Bürokratie: David Uhrhan hat 4 Tipps für Immobilienkäufer
Neu-Isenburg (ots) - Beim Immobilienkauf kommt es auf eine schnelle Entscheidung an – doch nur allzu oft verzögert sich der Ablauf, weil die Zusammenarbeit mit Ämtern und Banken alles andere als reibungslos läuft. Was kann ein Immobilieninvestor also tun, um die Kaufabwicklung effizienter zu gestalten?
Mit 32 hat er Immobilien im Wert von über 6 Millionen Euro – so hat er es geschafft
David Uhrhan ist erst 32 – und besitzt schon jetzt ein Immobilienportfolio im Millionenwert. Während viele Millennials von finanzieller Freiheit träumen, ebnet er sich gerade den Weg dorthin. Im Gespräch mit WELT verrät er, wie er dafür vorgeht. Und gibt acht entscheidende Tipps.


Häufig gestellte Fragen
Die Interessenten, die mit uns ins Gespräch kommen, haben in der Regel fast dieselben Fragen, wenn es um das Thema Immobilien als Kapitalanlage geht. Wir haben die häufigsten Fragen und ihre Antworten hier zusammengetragen.
Seid ihr seriöse Anbieter?
Woher wisst ihr, dass meine Wohnung nachher auch wirklich gemietet wird?
Wie verdient ihr damit eigentlich Geld?
Wie lange dauert es, bis ich eine Immobilie bekomme?
Brauche ich wirklich kein Eigenkapital?
Muss ich für eine Immobilie mein Depot verkaufen?
Muss die Immobilie in meiner Nähe liegen?
Funktioniert das überhaupt für Angestellte?
Dein nächster Schritt
Wenn du wissen willst, was in deiner Situation steuerlich möglich ist, buch dir ein kostenloses Erstgespräch mit David. Eine halbe Stunde, per Videocall, direkt mit ihm. Er schaut auf deine Ausgangslage, deine Steuersituation und dein Ziel. Dann sagt er dir, welches Finanzierungsmodell für dich Sinn ergibt. So oder so nimmst du sein Immobilienwissen aus 7 Jahren mit, vollkommen kostenlos und unverbindlich.
